26-insights-ile-de-france-office-leasing-t3-2026.pdf
Ile-de-France
© Jones Lang Lasalle IP, Inc. 2026
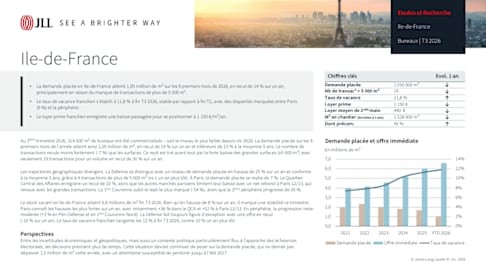
• La demande placée en Ile-de-France atteint 1,05 million de m² sur les 9 premiers mois de 2026, en recul de 14 % sur un an, principalement en raison du manque de transactions de plus de 5 000 m².
• Le taux de vacance francilien s'établit à 11,8 % à fin T3 2026, stable par rapport à fin T2, avec des disparités marquées entre Paris (9 %) et la périphérie.
• Le loyer prime francilien enregistre une baisse passagère pour se positionner à 1 150 €/m²/an.
Etudes et Recherche
Ile-de-France
Bureaux | T3 2026
Au 3ème trimestre 2026, 314 000 m² de bureaux ont été commercialisés – soit le niveau le plus faible depuis mi-2020. La demande placée sur les 9 premiers mois de l'année atteint ainsi 1,05 million de m², en recul de 14 % sur un an et inférieure de 23 % à la moyenne 5 ans. Le nombre de transactions recule moins fortement (-7 %) que les surfaces. Ce repli est tiré avant tout par la forte baisse des grandes surfaces (≥5 000 m²) avec seulement 19 transactions pour un volume en recul de 30 % sur un an.
Les trajectoires géographiques divergent. La Défense se distingue avec un niveau de demande placée en hausse de 25 % sur un an et conforme à la moyenne 5 ans, grâce à 4 transactions de plus de 5 000 m² (vs 1 un an plus tôt). À Paris, la demande placée se replie de 7 %. Le Quartier Central des Affaires enregistre un recul de 10 %, alors que les autres marchés parisiens limitent leur baisse avec un net rebond à Paris 12/13, qui renoue avec les grandes transactions. La 1ère Couronne subit le repli le plus marqué (-54 %), alors que la 2ème périphérie progresse de 35 %.
Le stock vacant en Ile-de-France atteint 6,6 millions de m² fin T3 2026. Bien qu’en hausse de 8 % sur un an, il marque une stabilité ce trimestre. Paris connaît les hausses les plus fortes sur un an, avec notamment +36 % dans le QCA et +52 % à Paris 12/13. En périphérie, la progression reste modérée (+3 % en Péri-Défense et en 1ère Couronne Nord). La Défense fait toujours figure d'exception avec une offre en recul (-10 % sur un an). Le taux de vacance francilien tangente les 12 % à fin T3 2026, contre 10 % un an plus tôt.
Perspectives Entre les incertitudes économiques et géopolitiques, mais aussi un contexte politique particulièrement flou à l’approche des échéances électorales, les décisions prennent plus de temps. Cette situation devrait continuer de peser sur la demande placée, qui ne devrait pas dépasser 1,5 million de m² cette année, avec un attentisme susceptible de perdurer jusqu’à l’été 2027.
Chiffres clés Evol. 1 an
Demande placée 1 050 000 m² ↓ Nb de transac° > 5 000 m² 19 ↓ Taux de vacance 11,8 % ↑
Loyer prime 1 150 € ↓ Loyer moyen de 2nde main 440 € ↓ M² en chantier (livrables à 3 ans) 1 328 000 m² ↓ Dont précom. 45 % ↑
Demande placée et offre immédiate
0%
2%
4%
6%
8%
10%
12%
14%
0,0
1,0
2,0
3,0
4,0
5,0
6,0
7,0
2021 2022 2023 2024 2025 YTD 2026
En millions de m²
Demande placée Offre immédiate Taux de vacance
© Jones Lang Lasalle IP, Inc. 2026
COPYRIGHT © JONES LANG LASALLE IP, INC. 2026
Ce rapport a été préparé uniquement à des fins d'information et ne prétend pas nécessairement être une analyse exhaustive des sujets abordés, qui sont par nature imprévisibles. Il s'appuie sur des sources que nous estimons fiables, mais nous n'avons pas vérifié ces sources de manière indépendante et nous ne garantissons pas l'exactitude ou l'exhaustivité des informations contenues dans ce rapport. Toute opinion exprimée dans ce rapport reflète notre jugement à la date actuelle et est susceptible d'être modifiée sans préavis. Les déclarations prospectives comportent des risques et des incertitudes connus et inconnus qui peuvent faire que les réalités futures diffèrent sensiblement de ce qui est implicite dans ces déclarations prospectives. Les conseils que nous donnons à nos clients dans des situations particulières peuvent différer des opinions exprimées dans ce rapport. Aucune décision d'investissement ou autre décision commerciale ne devrait être prise en se basant uniquement sur les opinions exprimées dans ce rapport.
Etudes et Recherche
Ile-de-France
Bureaux | T3 2026
Yannis De Francesco Directeur Exécutif Agence bureaux France yannis.defrancesco@jll.com
Manuela Moura Consultante Recherche bureaux Ile-de-France manuela.moura@jll.com
mailto:yannis.defrancesco@jll.com mailto:manuela.moura@eu.jll.com
Default Section Diapositive 1 Ile-de-France Diapositive 2