26-insights-paris-industrial-t3-2026.pdf
Ile-de-France
© Jones Lang Lasalle IP, Inc. 2026
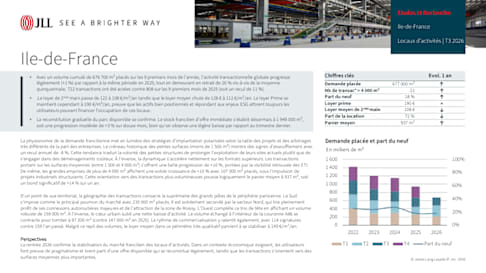
• Avec un volume cumulé de 676 700 m² placés sur les 9 premiers mois de l'année, l'activité transactionnelle globale progresse légèrement (+1 %) par rapport à la même période en 2025, tout en demeurant en retrait de 20 % vis-à-vis de la moyenne quinquennale. 722 transactions ont été actées contre 808 sur les 9 premiers mois de 2025 (soit un recul de 11 %).
• .Le loyer de 2nde main passe de 122 à 108 €/m²/an tandis que le loyer moyen chute de 128 € à 112 €/m²/an. Le loyer Prime se maintient cependant à 190 €/m²/an, preuve que les actifs bien positionnés et répondant aux enjeux ESG attirent toujours les utilisateurs pouvant financer l’occupation de ces locaux.
• La reconstitution graduelle du parc disponible se confirme. Le stock francilien d’offre immédiate s'établit désormais à 1 948 000 m², soit une progression modérée de +3 % sur douze mois, bien qu’on observe une légère baisse par rapport au trimestre dernier.
Etudes et Recherche
Ile-de-France
Locaux d’activités | T3 2026
La physionomie de la demande francilienne met en lumière des stratégies d'implantation polarisées selon la taille des projets et des arbitrages très différents de la part des entreprises. Le créneau historique des petites surfaces (moins de 1 500 m²) montre des signes d'essoufflement avec un recul annuel de -8 %. Cette tendance traduit la volonté des petites structures de prolonger l'exploitation de leurs sites actuels plutôt que de s'engager dans des déménagements coûteux. À l'inverse, la dynamique s'accélère nettement sur les formats supérieurs. Les transactions portant sur les surfaces moyennes (entre 1 500 et 4 000 m²) s'offrent une belle progression de +10 %, portées par la visibilité retrouvée des ETI. De même, les grandes emprises de plus de 4 000 m² affichent une solide croissance de +10 % avec 107 000 m² placés, sous l'impulsion de projets industriels structurants. Cette orientation vers des transactions plus volumineuses pousse logiquement le panier moyen à 937 m², soit un bond significatif de +14 % sur un an.
D’un point de vue territorial, la géographie des transactions consacre la suprématie des grands pôles de la périphérie parisienne. Le Sud s'impose comme le principal poumon du marché avec 235 000 m² placés. Il est solidement secondé par le secteur Nord, qui tire pleinement profit de ses connexions autoroutières majeures et de l'attraction de la zone de Roissy. L'Ouest complète ce trio de tête en affichant un volume robuste de 159 000 m². À l’inverse, le cœur urbain subit une nette baisse d’activité. Le volume échangé à l'intérieur de la couronne A86 se contracte pour tomber à 97 200 m² (contre 147 000 m² en 2025). Le rythme de commercialisation y ralentit également, avec 114 signatures contre 159 l'an passé. Malgré ce repli des volumes, le loyer moyen dans ce périmètre très qualitatif parvient à se stabiliser à 149 €/m²/an.
Perspectives La rentrée 2026 confirme la stabilisation du marché francilien des locaux d’activités. Dans un contexte économique exigeant, les utilisateurs font preuve de pragmatisme et tirent parti d’une offre disponible qui se reconstitue légèrement, tandis que les transactions s'orientent vers des surfaces moyennes plus importantes.
Chiffres clés Evol. 1 an
Demande placée 677 000 m² ↑ Nb de transac° > 4 000 m² 22 ↑ Part du neuf 18 % ↑
Loyer prime 190 € = Loyer moyen de 2nde main 108 € ↓ Part de la location 72 % ↓ Panier moyen 937 m² ↑
Demande placée et part du neuf
0%
20%
40%
60%
80%
100%
0
200
400
600
800
1 000
1 200
1 400
1 600
2022 2023 2024 2025 2026
T1 T2 T3 T4 Part du neuf
En milliers de m²
© Jones Lang Lasalle IP, Inc. 2026
COPYRIGHT © JONES LANG LASALLE IP, INC. 2026
Ce rapport a été préparé uniquement à des fins d'information et ne prétend pas nécessairement être une analyse exhaustive des sujets abordés, qui sont par nature imprévisibles. Il s'appuie sur des sources que nous estimons fiables, mais nous n'avons pas vérifié ces sources de manière indépendante et nous ne garantissons pas l'exactitude ou l'exhaustivité des informations contenues dans ce rapport. Toute opinion exprimée dans ce rapport reflète notre jugement à la date actuelle et est susceptible d'être modifiée sans préavis. Les déclarations prospectives comportent des risques et des incertitudes connus et inconnus qui peuvent faire que les réalités futures diffèrent sensiblement de ce qui est implicite dans ces déclarations prospectives. Les conseils que nous donnons à nos clients dans des situations particulières peuvent différer des opinions exprimées dans ce rapport. Aucune décision d'investissement ou autre décision commerciale ne devrait être prise en se basant uniquement sur les opinions exprimées dans ce rapport.
Benjamin Dohin Directeur Transaction I&L IDF France Benjamin.dohin@jll.com
Pierre Nourry Consultant Recherche I&L France pierre.nourry@jll.com
Etudes et Recherche
Ile-de-France
Locaux d’activités | T3 2026
Default Section Diapositive 1 Ile-de-France Diapositive 2