Etude de marché locatif des bureaux en Ile-de-France - T2 2026.pdf
Ile-de-France
© Jones Lang Lasalle IP, Inc. 2026
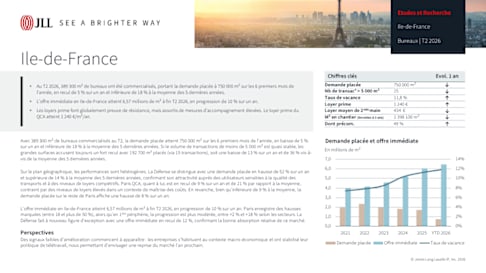
• Au T2 2026, 389 300 m² de bureaux ont été commercialisés, portant la demande placée à 750 000 m² sur les 6 premiers mois de l'année, en recul de 5 % sur un an et inférieure de 18 % à la moyenne des 5 dernières années.
• L'offre immédiate en Ile-de-France atteint 6,57 millions de m² à fin T2 2026, en progression de 10 % sur un an.
• Les loyers prime font globalement preuve de résistance, mais assortis de mesures d’accompagnement élevées. Le loyer prime du QCA atteint 1 240 €/m²/an.
Etudes et Recherche
Ile-de-France
Bureaux | T2 2026
Avec 389 300 m² de bureaux commercialisés au T2, la demande placée atteint 750 000 m² sur les 6 premiers mois de l'année, en baisse de 5 % sur un an et inférieure de 18 % à la moyenne des 5 dernières années. Si le volume de transactions de moins de 5 000 m² est quasi stable, les grandes surfaces accusent toujours un fort recul avec 192 700 m² placés (via 15 transactions), soit une baisse de 13 % sur un an et de 36 % vis-à- vis de la moyenne des 5 dernières années.
Sur le plan géographique, les performances sont hétérogènes. La Défense se distingue avec une demande placée en hausse de 52 % sur un an et supérieure de 14 % à la moyenne des 5 dernières années, confirmant son attractivité auprès des utilisateurs sensibles à la qualité des transports et à des niveaux de loyers compétitifs. Paris QCA, quant à lui, est en recul de 9 % sur un an et de 21 % par rapport à la moyenne, contraint par des niveaux de loyers élevés dans un contexte de maîtrise des coûts. En revanche, bien qu’inférieure de 9 % à la moyenne, la demande placée sur le reste de Paris affiche une hausse de 8 % sur un an.
L'offre immédiate en Ile-de-France atteint 6,57 millions de m² à fin T2 2026, en progression de 10 % sur un an. Paris enregistre des hausses marquées (entre 18 et plus de 50 %), alors qu’en 1ère périphérie, la progression est plus modérée, entre +2 % et +18 % selon les secteurs. La Défense fait à nouveau figure d'exception avec une offre immédiate en recul de 12 %, confirmant la bonne absorption relative de ce marché.
Perspectives Des signaux faibles d'amélioration commencent à apparaître : les entreprises s’habituent au contexte macro-économique et ont stabilisé leur politique de télétravail, nous permettant d’envisager une reprise du marché l’an prochain.
Chiffres clés Evol. 1 an
Demande placée 750 000 m² ↓ Nb de transac° > 5 000 m² 15 ↓ Taux de vacance 11,8 % ↑
Loyer prime 1 240 € ↑ Loyer moyen de 2nde main 434 € ↓ M² en chantier (livrables à 3 ans) 1 398 100 m² ↓ Dont précom. 49 % ↑
Demande placée et offre immédiate
0%
2%
4%
6%
8%
10%
12%
14%
0,0
1,0
2,0
3,0
4,0
5,0
6,0
7,0
2021 2022 2023 2024 2025 YTD 2026
En millions de m²
Demande placée Offre immédiate Taux de vacance
© Jones Lang Lasalle IP, Inc. 2026
COPYRIGHT © JONES LANG LASALLE IP, INC. 2026
Ce rapport a été préparé uniquement à des fins d'information et ne prétend pas nécessairement être une analyse exhaustive des sujets abordés, qui sont par nature imprévisibles. Il s'appuie sur des sources que nous estimons fiables, mais nous n'avons pas vérifié ces sources de manière indépendante et nous ne garantissons pas l'exactitude ou l'exhaustivité des informations contenues dans ce rapport. Toute opinion exprimée dans ce rapport reflète notre jugement à la date actuelle et est susceptible d'être modifiée sans préavis. Les déclarations prospectives comportent des risques et des incertitudes connus et inconnus qui peuvent faire que les réalités futures diffèrent sensiblement de ce qui est implicite dans ces déclarations prospectives. Les conseils que nous donnons à nos clients dans des situations particulières peuvent différer des opinions exprimées dans ce rapport. Aucune décision d'investissement ou autre décision commerciale ne devrait être prise en se basant uniquement sur les opinions exprimées dans ce rapport.
Etudes et Recherche
Ile-de-France
Bureaux | T2 2026
Yannis De Francesco Directeur Exécutif Agence bureaux France yannis.defrancesco@jll.com
Manuela Moura Consultante Recherche bureaux Ile-de-France manuela.moura@jll.com
mailto:yannis.defrancesco@jll.com mailto:manuela.moura@eu.jll.com
Default Section Diapositive 1 Ile-de-France Diapositive 2