Marché de l'immobilier industriel en Ile-de-de France - T2 2026.pdf
Ile-de-France
© Jones Lang Lasalle IP, Inc. 2026
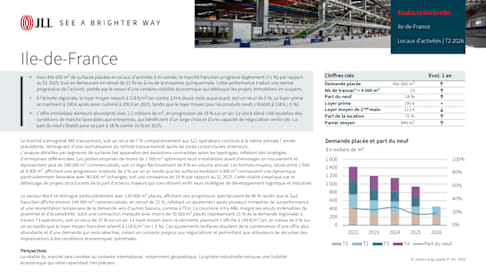
• Avec 456 000 m² de surfaces placées en locaux d’activités à mi-année, le marché francilien progresse légèrement (+1 %) par rapport au S1 2025, tout en demeurant en retrait de 21 % vis-à-vis de la moyenne quinquennale. Cette performance traduit une reprise progressive de l'activité, portée par le retour d'une certaine visibilité économique qui débloque les projets immobiliers en suspens.
• À l'échelle régionale, le loyer moyen ressort à 118 €/m²/an contre 124 € douze mois auparavant, soit un recul de 5 %. Le loyer prime se maintient à 190 € après avoir culminé à 200 € en 2025, tandis que le loyer moyen pour les produits neufs s'établit à 138 € (-5 %).
• L’offre immédiate demeure abondante avec 2,1 millions de m², en progression de 15 % sur un an. Ce stock élevé créé toutefois des conditions de marché favorables aux entreprises, qui bénéficient d'un large choix et d'une capacité de négociation renforcée. La part du neuf s’établit pour sa part à 18 % contre 16 % en 2025.
Etudes et Recherche
Ile-de-France
Locaux d’activités | T2 2026
Le marché a enregistré 485 transactions, soit un recul de 7 % comparativement aux 521 opérations conclues à la même période l'année précédente, témoignant d'une normalisation du rythme transactionnel après les excès conjoncturels antérieurs. L'analyse détaillée par segments de surfaces fait apparaître des évolutions contrastées selon les typologies, reflétant des stratégies d'entreprises différenciées. Les petites emprises de moins de 1 500 m² optimisent leurs installations avant d’envisager un mouvement et représentent plus de 200 000 m² commercialisés, soit un léger fléchissement de 8 % en volume annuel. Les formats moyens, situés entre 1 500 et 4 000 m², affichent une progression modeste de 2 % sur un an tandis que les surfaces excédant 4 000 m² connaissent une dynamique particulièrement favorable avec 90 000 m² échangés, soit une croissance de 29 % par rapport au S1 2025. Cette vitalité s'explique par le déblocage de projets structurants de la part d'acteurs majeurs qui concrétisent enfin leurs stratégies de développement logistique et industriel.
Le secteur Nord se distingue particulièrement avec 130 000 m² placés, affichant une progression spectaculaire de 46 % tandis que le Sud francilien affiche environ 140 000 m² commercialisés, en retrait de 22 %, reflétant un ajustement après plusieurs trimestres de surperformance et une réorientation temporaire de la demande vers d'autres bassins, comme à l’Est. La couronne intra A86, malgré ses atouts indéniables de proximité et d'accessibilité, subit une contraction marquée avec moins de 70 000 m² placés (représentant 15 % de la demande régionale) à travers 73 opérations, soit un recul de 37 % sur un an. Le loyer moyen dans ce périmètre premium s'affiche à 149 €/m²/an, en baisse de 9 % sur un an tandis que le loyer moyen francilien atterrit à 118 €/m²/an (-5 %). Ces ajustements tarifaires résultent de la combinaison d'une offre plus abondante et d'une demande qui reste sélective, créant un contexte propice aux négociations et permettant aux utilisateurs de sécuriser des implantations à des conditions économiques optimisées.
Perspectives La vitalité du marché sera corrélée au contexte international, notamment géopolitique. La sphère industrielle retrouve une lisibilité économique qui reste cependant très précaire.
Chiffres clés Evol. 1 an
Demande placée 456 000 m² ↑ Nb de transac° > 4 000 m² 19 ↑ Part du neuf 18 % ↑
Loyer prime 190 € = Loyer moyen de 2nde main 113 € ↓ Part de la location 75 % ↑ Panier moyen 940 m² ↑
Demande placée et part du neuf
0%
20%
40%
60%
80%
100%
0
200
400
600
800
1 000
1 200
1 400
1 600
2022 2023 2024 2025 2026
T1 T2 T3 T4 Part du neuf
En milliers de m²
© Jones Lang Lasalle IP, Inc. 2026
COPYRIGHT © JONES LANG LASALLE IP, INC. 2026
Ce rapport a été préparé uniquement à des fins d'information et ne prétend pas nécessairement être une analyse exhaustive des sujets abordés, qui sont par nature imprévisibles. Il s'appuie sur des sources que nous estimons fiables, mais nous n'avons pas vérifié ces sources de manière indépendante et nous ne garantissons pas l'exactitude ou l'exhaustivité des informations contenues dans ce rapport. Toute opinion exprimée dans ce rapport reflète notre jugement à la date actuelle et est susceptible d'être modifiée sans préavis. Les déclarations prospectives comportent des risques et des incertitudes connus et inconnus qui peuvent faire que les réalités futures diffèrent sensiblement de ce qui est implicite dans ces déclarations prospectives. Les conseils que nous donnons à nos clients dans des situations particulières peuvent différer des opinions exprimées dans ce rapport. Aucune décision d'investissement ou autre décision commerciale ne devrait être prise en se basant uniquement sur les opinions exprimées dans ce rapport.
Benjamin Dohin Directeur Transaction I&L IDF France Benjamin.dohin@jll.com
Pierre Nourry Consultant Recherche I&L France pierre.nourry@jll.com
Etudes et Recherche
Ile-de-France
Locaux d’activités | T2 2026
Default Section Diapositive 1 Ile-de-France Diapositive 2